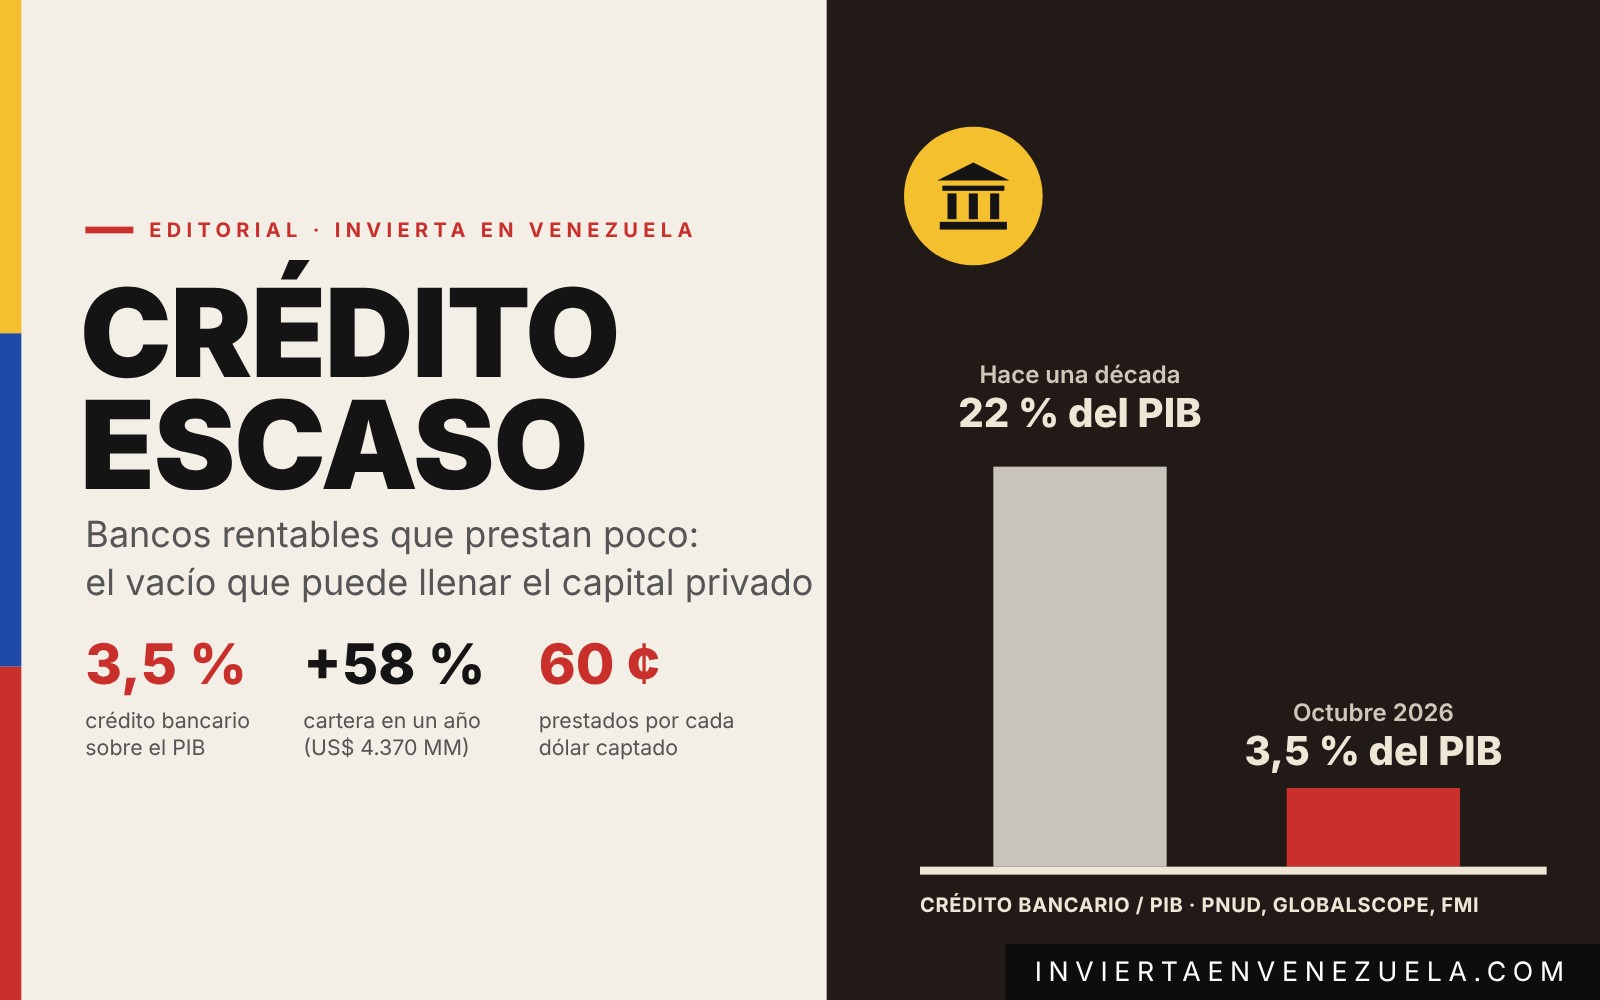
La cartera de créditos de la banca venezolana llegó a 4.370 millones de dólares en octubre, 58 % más que hace un año. Aun así, equivale a apenas 3,5 % del PIB, frente a 22 % hace una década. Esa brecha es un freno para la recuperación y, a la vez, una de las oportunidades más claras para el inversionista.
El informe de GlobalScope sobre la banca venezolana al cierre de octubre, publicado este fin de semana, trae buenas noticias en casi todas las líneas. La cartera de créditos alcanzó 4.370 millones de dólares, 58,4 % más que un año antes y 6 % más que en septiembre. Las captaciones del público sumaron 7.287 millones, con un alza interanual de 64,8 %, y los activos totales llegaron a 14.518 millones. La morosidad bajó a 1,07 % y la rentabilidad sobre el patrimonio se ubicó en 52,7 %.
El problema está en la escala. Con un producto interno bruto que el FMI estima en unos 124.000 millones de dólares para 2026, el crédito bancario equivale a cerca de 3,5 % del PIB. Hace una década esa proporción rondaba 22 %, según el PNUD. Dicho de otro modo: la economía venezolana crece, pero lo hace casi sin financiamiento. Las empresas invierten con utilidades retenidas o con capital propio, y las familias compran de contado.
Hay razones estructurales para ello. El encaje legal, que desde septiembre se ubica en 73 % sobre los depósitos a la vista y de ahorro en bolívares, inmoviliza la mayor parte de lo que los bancos captan; con las cifras de octubre, la banca presta apenas unos 60 centavos por cada dólar depositado. La inflación en bolívares, todavía alta, encarece y acorta el crédito en moneda nacional. Y el sistema está muy concentrado: el Banco de Venezuela, de propiedad estatal, concentra casi la cuarta parte de la cartera y 45 % de las ganancias del sector.
Donde la banca no llega, otros ya están llegando. La fintech Cashea, fundada en 2022, supera los 10 millones de cuentas y 40.000 comercios afiliados, y en 2026 captó 100 millones de dólares de inversionistas internacionales para financiar compras a plazo. La consultora Summa estima que su cartera podría equivaler a 2,4 % del PIB, cerca de lo que presta toda la banca tradicional. Plataformas como Creditotal o Da+Cuotas, de cadenas comerciales, replican el modelo con morosidades bajas. El mensaje es claro: la demanda de crédito existe y el venezolano paga.
¿Dónde está, entonces, la oportunidad? En nuestra lectura, en cuatro frentes. Primero, el financiamiento a pequeñas y medianas empresas: factoring, crédito a proveedores y capital de trabajo atado a facturas, un segmento que la banca apenas atiende. Segundo, el arrendamiento financiero de equipos, maquinaria y vehículos, donde el activo sirve de garantía. Tercero, la infraestructura de información: hoy no existe un buró de crédito común entre bancos y plataformas, y quien construya ese registro tendrá un activo valioso. Cuarto, el mercado de valores, donde los papeles comerciales y las obligaciones de empresas privadas pueden canalizar el ahorro hacia la producción.
Para la diáspora y el inversionista que compra empresas, la falta de crédito tiene una consecuencia práctica: casi toda transacción se paga con capital propio. Eso deprime los múltiplos de valoración y favorece al comprador con liquidez. También hace más relevante el financiamiento del vendedor, en el que el dueño cobra una parte del precio en cuotas, una práctica habitual en Estados Unidos y todavía poco usada en Venezuela. Quien evalúe entrar en una empresa financiera o en una fintech debe revisar con cuidado la calidad real de la cartera, su exposición al bolívar y la solidez de sus fuentes de fondeo.
Una economía no puede crecer de forma sostenida si sus empresas y familias no tienen acceso al crédito. La banca venezolana es hoy rentable y tiene morosidad baja, pero presta poco. El día en que el encaje se normalice, la inflación ceda y exista información compartida sobre los deudores, el crédito puede multiplicarse varias veces. Quien se posicione antes en ese mercado tendrá ventaja. ¿Y usted cómo lo ve?
Lo que debe vigilar el inversionista
- Relación entre cartera de créditos y PIB en los próximos informes bancarios
- Evolución del encaje legal y su efecto en la capacidad de prestar de la banca
- Creación de un buró de crédito común entre bancos y plataformas fintech
- Morosidad de la banca y de las plataformas de compra a plazo si la inflación repunta
- Emisiones de papeles comerciales y obligaciones de empresas privadas en la Bolsa de Valores de Caracas
Fuentes
- Finanzas Digital: Informe de la banca venezolana, octubre de 2026 (GlobalScope)
- Bloomberg Línea: El crédito al consumo crece en Venezuela, pero aún sin un historial común para medir el riesgo
- Bloomberg Línea: FMI revela proyección positiva para Venezuela en 2026: ¿de qué depende su crecimiento?
- PNUD: Reporte macroeconómico de Venezuela, primer semestre de 2025
- Finanzas Digital: Summa Consulting: perspectivas de la economía venezolana
- Pulse 2.0: Cashea Raises $100 Million To Expand Interest-Free Financing Across Venezuela